

Intitulé « Innovation en robotique chirurgicale, les enjeux de demain », l’atelier proposait un panorama de la robotique chirurgicale en 2026. Alexandre Franquet a été présenté comme l’ingénieur d’un établissement qui a structuré un comité robotique dédié et investit plusieurs millions d’euros par an dans ce domaine. Les deux intervenants ont précisé n’avoir aucun lien d’intérêt avec les fournisseurs cités.
Un panorama large, pas un catalogue
Le but n’était pas d’être exhaustif, mais de proposer un panorama large de ce qui existe aujourd’hui en robotique chirurgicale, y compris des robots qui ne sont pas commercialisés en France. Les marques et modèles cités le sont à titre d’exemple, par ordre alphabétique. Pour une vue complète, les intervenants renvoient à l’inventaire en ligne des robots chirurgicaux.
Le mot « robot » est employé de façon volontairement générique : il désigne aussi bien des télémanipulateurs robotisés que des systèmes d’assistance robotisés. L’atelier a parcouru successivement la chirurgie des tissus mous, c’est-à-dire la cœliochirurgie, puis celle des tissus durs, les robots spécialisés, les robots interventionnels et endoluminaux, avant de s’achever sur les robots humanoïdes.
Un même mot pour des machines très différentes
Un classement par application
« Quand on dit robot, ça recoupe plein de réalités différentes », a résumé l’un des intervenants. Les robots de chirurgie des tissus mous, ou de cœliochirurgie, télémanipulent des instruments, le plus souvent avec quatre bras, même si des systèmes monobras se développent. Ils concernent l’urologie, la gynécologie et la chirurgie digestive et viscérale, avec des particularités en chirurgie thoracique, ORL, pédiatrique et cardiaque.
Les robots de chirurgie des tissus durs manipulent des outils sur un référentiel solide, l’os, avec un seul bras : neurochirurgie, rachis et orthopédie. Viennent ensuite les robots spécialisés, applications de niche en chirurgie de l’oreille, chirurgie plastique, ophtalmologie et dentaire, les robots interventionnels, pour des gestes percutanés guidés par imagerie, et les robots endoluminaux, qui opèrent dans la lumière d’un conduit : bronches, vaisseaux, uretères, tube digestif.
Un classement par configuration technique
Au sein d’une même famille, les différences tiennent d’abord aux instruments, majoritairement captifs : diamètre, dimensions, articulations, caractère actif ou passif, force, nombre de vies. Seuls quelques systèmes, comme Moon Surgical ou Rob Surgical, acceptent les instruments classiques. Le nombre de bras et de ports compte, mais n’a pas de sens pour tous les robots, en orthopédie par exemple. L’architecture des bras, la console du chirurgien, la colonne vidéo et énergie (fluorescence, thermofusion, agrafage, ultrasons) et l’environnement numérique, de la simulation à la gestion des données et à la télé-collaboration, complètent la description.
Le cas de la cœliochirurgie
Trois grandes architectures ont été distinguées. L’architecture classique, historique chez Intuitive et reprise par de nombreux fournisseurs, place quatre bras sur un seul chariot : Edge Medical, Intuitive (Xi ou dV5), Medicaroid Hinotori, Microport Medbot Toumai ou Rob Surgical en sont des exemples. L’architecture modulaire répartit les bras sur plusieurs chariots, ce qui donne plus de souplesse pour les positionner autour du patient : CMR Surgical Versius+, Distal Motion Dexter, Medtronic Hugo RAS, SSI Mantra 3.
D’autres concepts existent encore, comme le robot Ottava de Johnson & Johnson, qui n’a pas encore le marquage CE, le système Maestro de Moon Surgical, dont les bras articulés sont fixés à côté de la table d’intervention, ou le Mira de Virtual Incision. Pour choisir entre ces concepts, les enjeux sont la charge au sol, la mobilité, le flux de travail et la rotation entre deux interventions, c’est-à-dire l’installation et la désinstallation.
Deux grandes familles de consoles ont aussi été présentées. La console immersive, dans laquelle le chirurgien plonge la tête pour voir un environnement 3D tout en pilotant les instruments avec des manettes, équipe notamment Intuitive, Microport Medbot, Medicaroid et Johnson & Johnson. La console ouverte projette l’image sur un écran 3D vu avec des lunettes : toute l’équipe de la salle voit ce que voit le chirurgien, et celui-ci peut communiquer avec elle. CMR Surgical, Distal Motion, Medtronic ou Rob Surgical y ont recours. L’évolution est déjà sensible chez Intuitive, dont la console du dV5, récente, est nettement différente de celle du Xi par sa taille et son design. Le système Maestro de Moon Surgical relève d’un troisième concept, avec une console placée près du patient et des bras qui se positionnent, avec l’aide de l’IA, selon des préréglages du chirurgien. Les enjeux sont l’ergonomie, les commandes, la communication, la collaboration et la stérilité.
Un marché devenu concurrentiel
Ce que suppose une commercialisation
Pour être commercialisé en France, un robot doit d’abord porter un marquage CE. Celui-ci est propre à chaque robot et à ses instruments, et se décline par domaine de spécialité puis par indication : au sein d’un même domaine, certaines indications peuvent être marquées et d’autres non, d’où l’invitation des intervenants à regarder le détail du marquage. Il faut ensuite que le fournisseur dispose d’une structure solide de vente, d’application, de formation et de maintenance. Les intervenants ont insisté sur un point : un robot marqué CE n’est pas forcément commercialisé en France.
Un marché en croissance
Longtemps monopolistique, le marché de la cœlioscopie robotisée est aujourd’hui beaucoup plus dynamique, avec une croissance annuelle d’environ 15 %, portée à la fois par le renouvellement du parc et par l’équipement de nouveaux sites. Les industriels encouragent les hôpitaux à compléter leur parc ou à se doter d’un premier robot, et étendent les usages vers des applications moins complexes, comme l’ambulatoire, ou plus complexes, comme la chirurgie cardiaque. Ils développent pour cela des robots de différents niveaux de gamme et de prix.
Des fournisseurs en mouvement
Cette ouverture change l’attitude des acteurs. Les fournisseurs émergents adoptent une posture offensive, les acteurs historiques une posture défensive, au point de générer des contentieux sur différents marchés. Les alliances se multiplient : Johnson & Johnson a pris des participations dans Distal Motion, Ronovo Surgical et Moon Surgical ; Karl Storz collabore commercialement avec Moon Surgical et Sovato, tout en abandonnant d’autres partenariats (Asensus/Senhance, ex-Transenterix, et Luna) ; Medtronic a investi dans Cornerstone Robotics, avec un accord de distribution du robot Senhire.
Le tableau des robots de cœlioscopie en donne la mesure : d’après les intervenants, il aurait compté quatre ou cinq lignes au maximum il y a cinq ans, il en compte treize en septembre 2026. Plusieurs robots sont marqués CE et autorisés par la FDA, comme ceux de CMR Surgical, Distal Motion, Intuitive, Medtronic ou Moon Surgical. D’autres ont le marquage CE sans l’autorisation américaine, comme Medicaroid, ou l’attendent, comme Edge Medical et Microport Medbot. Johnson & Johnson a obtenu l’autorisation FDA en juillet 2026 mais attend encore son marquage CE. Les marchés américain et asiatique (chinois, japonais, coréen et indien) comptent eux aussi de nombreuses solutions.
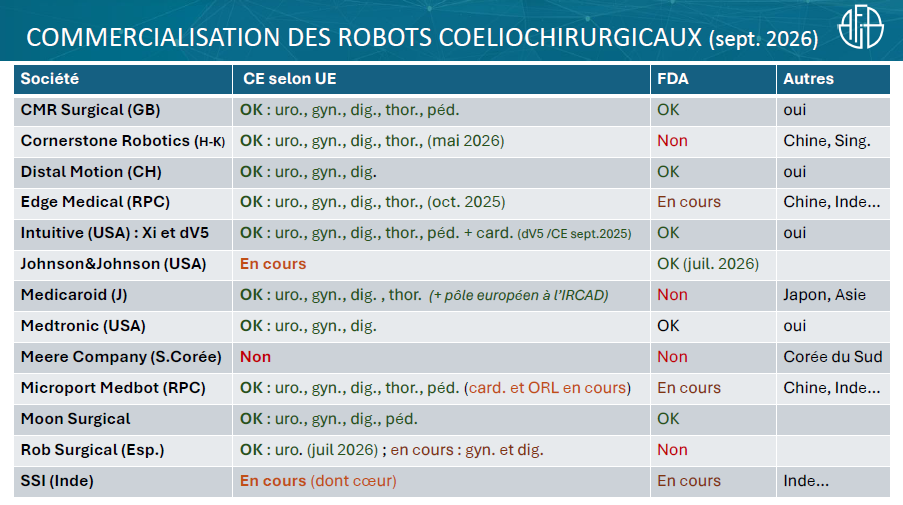
Commercialisation des robots cœliochirurgicaux (septembre 2026) – source : atelier UniHA, AFIB 2026
Le port unique
Le port unique répond à une autre logique. « Au lieu de plusieurs incisions et de plusieurs trajets d’instruments vers le site opératoire, un seul instrument va au plus près de la lésion, y crée un mini espace de travail et y déploie ses outils », explique Bertrand Lepage. Intuitive (da Vinci SP) et Surgerii Robotics (Shurui) en sont deux exemples, présentés comme déjà commercialisés en France. « L’enjeu, c’est vraiment la moindre invasivité », ont résumé les intervenants : une seule cicatrice, voire aucune, et de nouvelles voies d’abord que les équipes chirurgicales peuvent inventer. Le revers est une courbe d’apprentissage plus longue pour les chirurgiens, car la caméra se déplace sur davantage d’axes qu’en multibras.
Les innovations attendues
Les intervenants voient deux moteurs principaux : les progrès de l’instrumentation et ceux des données et de l’intelligence artificielle. Le premier ouvre la voie aux robots à port unique et aux robots endoluminaux, le second à des robots de plus en plus autonomes. La télé-chirurgie et les microrobots figurent aussi parmi les pistes, plus lointaines.
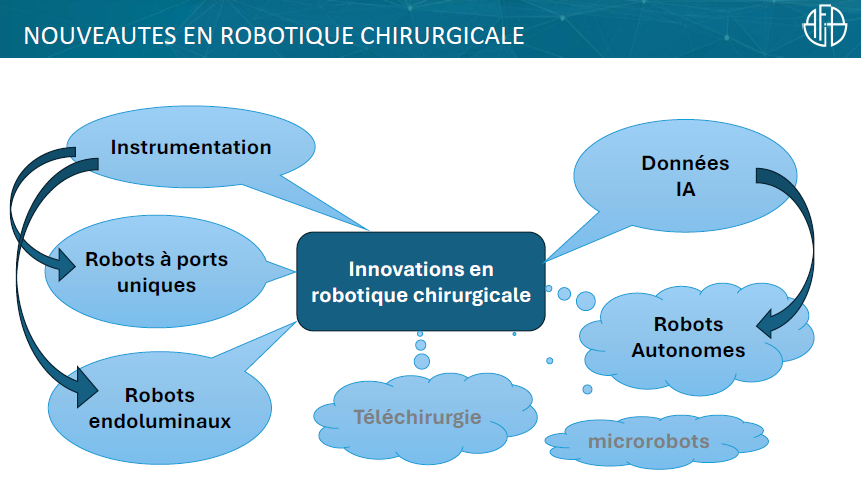
Les nouveautés en robotique chirurgicale – source : atelier UniHA, AFIB 2026
L’instrumentation
Sur le plan technique, les intervenants attendent un élargissement des gammes d’instruments, actifs ou passifs, et une miniaturisation, avec des diamètres de 5 mm ou moins. Des instruments à retour de force existent déjà : un marquage CE a été obtenu en septembre 2026 pour l’Intuitive dV5. Des instruments dotés de capteurs divers (ultrasons, OCT ou Raman) pourraient à l’avenir mieux préciser la zone à repérer et les marges d’exérèse. Sur le plan économique, l’enjeu est d’améliorer la durabilité, avec des instruments plus réutilisables, partiellement ou totalement, voire de pouvoir utiliser des instruments classiques, afin de limiter la captivité et le coût des instruments.
Les robots endoscopiques et endovasculaires
C’est, pour les intervenants, le domaine où la progression sera la plus forte, avec des évolutions majeures attendues d’ici cinq ans environ. En bronchoscopie, pour la biopsie pulmonaire, on trouve Intuitive Ion, marqué CE, Monarch Quest de Johnson & Johnson et Galaxy de Noah Medical. En gastro-entérologie, Endoquest Robotics est présent, Intuitive attend l’autorisation FDA pour son système endoluminal IG1000, et Olympus, acteur historique de l’endoscopie, s’est positionné comme cofondateur de Swan Endosurgical et distributeur d’Endorobotics.
En urologie, des robots endoscopiques interviennent sur le rein, la vessie ou les calculs, ou guident une biopsie de prostate sous IRM : Elmed Roboflex Avicenna, Roen Surgical Zamenix, Soteria Medical, Sterlab ILY, Virtuoso Surgical. Côté vasculaire, la société française Robocath, marquée CE, a été cédée à Stereotaxis (cession finalisée en juillet 2026), et la lituanienne Sentante propose un système marqué CE avec retour haptique. Pour l’AVC, le X-Cath IRIS américain, téléopéré avec une précision submillimétrique, reste expérimental et sans autorisation FDA ; des financements américains soutiennent ce champ, avec Philips et Siemens, ce dernier en partenariat avec Stryker. Les enjeux sont la prise en charge des gestes d’urgence, la télémédecine et la radioprotection des opérateurs.
Les tissus durs : neurochirurgie, rachis, ORL et orthopédie
En neurochirurgie, des solutions existent pour le crâne (Brainlab Cirq, Medtronic Stealth Autoguide, Zimmer Biomet Rosa One Brain, Renishaw Mayfield) et pour le rachis (Globus ExcelsiusGPS, Medtronic Mazor). Ces robots s’associent à de la navigation. En ORL, les intervenants citent deux robots : RobOtol de Collin Medical, conçu par une entreprise française et téléopéré avec une sorte de souris, pour aller doucement et précisément, et Hearo de la société suisse Cascination.
L’orthopédie est un marché dynamique, avec beaucoup de fournisseurs. Stryker Mako a été le premier arrivé, Johnson & Johnson (DePuy Synthes Velys) prend des parts de marché et Zimmer Biomet Rosa est proposé depuis longtemps dans les établissements. Amplitude Andy, Corin Apollo, Microport Skywalker, Smith+Nephew Cori et UOC Robin, tous marqués CE, complètent la liste. Ces robots visent surtout le genou, prothèse totale ou unicompartimentale, avec l’objectif de réaliser des coupes aussi précises que possible et avec moins de variabilité, y compris par des ajustements en cours d’intervention. La hanche et l’épaule sont aussi concernées.
Dans cette discipline, chaque robot est captif de son implant : travailler avec un robot Stryker suppose par exemple d’utiliser des implants Stryker, et faire changer d’implant des chirurgiens habitués à leur procédure est difficile. Le déroulé est toujours le même : une planification préopératoire, avec ou sans scanner selon les robots, un repérage anatomique, une navigation par caméra stéréoscopique qui situe les os, l’implant et l’instrument, puis l’exécution, avec ou sans retour haptique (comme sur le Stryker Mako), et avec un instrument motorisé captif du robot ou non.
Données et intelligence artificielle
Les données et l’IA interviennent à toutes les phases. Avant l’opération, l’IA facilite la planification et améliore déjà la qualité des images de scanner. Pendant l’opération, elle aide à la précision, à la visualisation, à la reconnaissance de forme et à la stabilité des gestes : netteté, centrage et grossissement de l’image, annotations, plans de coupe. C’est la phase la plus complexe, car elle pose d’importantes questions de responsabilité. Après l’opération, robot et IA permettent d’étudier les séquences visuelles de vraies chirurgies et d’alimenter les registres de suivi des patients. Ces données permettent aussi aux robots d’apprendre plus vite à manipuler des aiguilles, soulever des tissus ou poser des sutures : un facteur de progression important, quel que soit le domaine d’application.
Les intervenants ont aussi souligné un effet moins attendu : tout projet robotique, quel que soit le fournisseur ou la discipline, oblige les équipes à se mettre autour d’une table pour bâtir un projet commun et retravailler le flux de travail. Alexandre Franquet l’a illustré avec l’expérience de Saint-Étienne : à son arrivée, l’établissement avait un robot ; il en compte aujourd’hui six dans différentes disciplines, chaque arrivée s’étant accompagnée d’un travail avec les équipes pour optimiser le robot et son flux de travail.
Des robots d’un autre type
En 2022, un robot, le STAR, a réalisé la première chirurgie autonome sur un porc vivant. En juillet 2025, des robots autonomes de la Johns Hopkins University ont réalisé le clippage et l’ablation d’une vésicule biliaire, ex vivo sur porc. En juillet 2026, l’ARClab de l’Université de Californie à San Diego a réalisé deux cholécystectomies sur porc avec des robots humanoïdes Unitree G1, téléopérés par des chirurgiens et donc non autonomes.
Ces robots, d’environ 27 kg et 20 000 dollars, utilisent des instruments chirurgicaux standards et tiennent dans une salle d’opération standard. Ils pourraient servir dans les déserts médicaux ou dans des lieux inhabitables ou hostiles, comme les stations spatiales ou les zones militaires. Les intervenants restent prudents : l’expérience est très précoce et ouvre des questionnements sur le rôle du chirurgien (indication, planification, gestion des complications, suivi postopératoire) ainsi que sur la régulation, la sécurité, la fiabilité et la reproductibilité.
Combien coûte un robot, et comment l’acquérir ?
Une structure de coûts dominée par les consommables et les implants
Les chiffres présentés, issus d’UniHA, portent sur le coût total de possession sur sept ans, pour 300 cas par an. Pour un robot de cœlioscopie, dont l’achat va de 0,6 à plus de 2,5 M€ HT, les instruments et consommables représentent 58 % du coût, le robot 26 % et la maintenance 16 %. Les instruments étant pour l’essentiel à usage unique, c’est leur consommation qui pèse le plus. En France, cette part de 58 % n’est pas remboursée, et l’ensemble de l’investissement est à la charge de l’établissement.
Pour un robot d’orthopédie, acheté de 0,4 à plus de 1 M€ HT, les implants pèsent 70 % du coût, le robot 15 %, les consommables 10 % et la maintenance 5 %. Ici, la part la plus lourde, celle des implants, est remboursée. Au total, le coût est de l’ordre d’un million d’euros au minimum et monte largement au-dessus : on raisonne sur sept à dix ans, avec des ordres de grandeur de sept à dix millions d’euros évoqués pour les configurations les plus lourdes. Quand on met un, deux ou trois millions d’euros sur la table pour acheter un robot, ont rappelé les intervenants, il faut être sûr de soi.
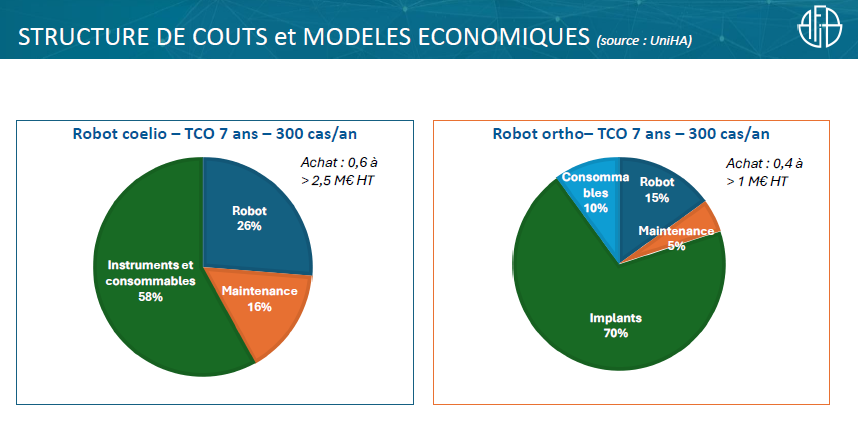
Structure de coûts et modèles économiques des robots chirurgicaux – source : UniHA
Des modes d’acquisition variés
Les modes d’acquisition sont variés : achat, sur fonds propres ou par emprunt, location, location-maintenance, location avec option d’achat, mise à disposition, notamment en orthopédie, via l’implant ou le consommable, et coût à l’acte. Chez certains fournisseurs, comme Medtronic en cœliochirurgie, l’établissement paie chaque opération selon le nombre d’instruments utilisés, ce qui s’apparente à une mise à disposition.
L’achat par la valeur
Engager plusieurs millions d’euros soulève toujours la question de l’apport réel du robot. Le principe de l’achat par la valeur, pour le simplifier : l’établissement paie un montant par an, le fournisseur s’engage contractuellement sur des indicateurs, et un malus s’applique s’ils ne sont pas atteints. Les indicateurs cités sont la diminution du taux de réadmission à un nombre de jours donné, la réduction de la durée moyenne de séjour et la diminution du taux de révision à plusieurs années.
Cette approche a été développée sur le dernier marché UniHA de robots d’orthopédie, où plusieurs fournisseurs ont fait des réponses jugées très intéressantes, en s’engageant sur des chiffres avec un suivi tout au long du contrat. Certains proposent aussi un accompagnement par des sociétés spécialisées pour établir un état des lieux initial et suivre les indicateurs.
Des contraintes à garder en tête
La captivité d’abord : en cœliochirurgie comme en orthopédie, une fois qu’on a signé avec un fournisseur, il est quasiment impossible d’en changer. La cotation ensuite : un acte peut être déclaré robotisé, mais cela ne rapporte rien de plus à l’hôpital en France, d’autres pays ayant fait des choix différents ; l’équipement repose donc sur les fonds de l’établissement.
Le taux de financement, d’environ 4 %, alourdit la facture : pour un chèque de 2 millions d’euros, le recours à l’emprunt ou à la location sur sept ans représente plusieurs centaines de milliers d’euros de coût financier. Le retour sur investissement, enfin, est essentiellement indirect et difficile à prouver. On invoque l’attractivité pour les patients et pour les praticiens, mais il n’existe pas d’étude très solide, car une amélioration constatée peut aussi tenir à une équipe mieux formée. Une question scientifique demeure d’ailleurs sur l’intérêt du robot pour le patient, des études récentes se montrant circonspectes en orthopédie. Les intervenants ont aussi mis en garde contre les comparaisons : le robot a certes permis d’accéder à une organisation plus efficace, mais comparer avec la chirurgie « à l’ancienne » n’est pas toujours juste, car sans robot on aurait peut-être déjà pu faire beaucoup mieux.
Ce qu’il faut retenir
Techniquement, « robot chirurgical » désigne des applications très différentes, avec des approches techniques multiples (console ouverte ou immersive, 3D ou non, retour haptique ou non), dans un marché désormais concurrentiel. S’il y a une chose à retenir, ont insisté les intervenants, c’est le marché : beaucoup de choses existent, des robots marqués CE ne sont pas forcément commercialisés en France, et s’équiper d’un robot ne veut plus obligatoirement dire s’équiper d’un robot Intuitive.
Économiquement, le coût total de possession est de l’ordre d’un million d’euros au minimum, avec de multiples modes d’acquisition, et le retour sur investissement est essentiellement indirect. Les fournisseurs peuvent aider les établissements à s’équiper par leur inventivité et leurs modèles économiques, notamment l’achat par la valeur.
« Le robot, il faut plus le voir comme un levier de transformation que comme un nouvel outil magique qui va révolutionner notre vie. »
Un établissement qui espère attirer chirurgiens et patients grâce au robot, sans avoir réfléchi en amont à l’organisation de son flux de patients, ne verra pas le dispositif fonctionner : le robot ne fera que coûter plus.
Pour la suite, les intervenants ont renvoyé au rapport de l’Académie nationale de chirurgie « La Chirurgie en 2035 – Constats et propositions », publié en juillet 2026, qui s’interroge sur la démocratisation ou la concentration des robots. On y trouve l’idée d’une concentration vers des centres d’expertise, l’usage d’un robot exigeant de l’expertise, sans que les plus petits centres hospitaliers soient exclus de l’accès à un robot chirurgical. Sur l’horizon, ils attendent des évolutions majeures d’ici cinq ans en robotique endoscopique et endovasculaire, et situent les robots autonomes, encore au stade expérimental, à une dizaine d’années, soutenus par une IA qui progresse, ont-ils rappelé, à un rythme différent de celui des dispositifs médicaux.
Quelques ressources pour aller plus loin
- Académie nationale de chirurgie : rapport « La Chirurgie en 2035 – Constats et propositions » (juillet 2026)
- AFICRA : Association française des infirmiers de bloc opératoire en chirurgie robotique assistée
- L’inventaire des robots chirurgicaux
- Fletcher Spaght : Robotic Assisted Surgery 2025
- Fletcher Spaght : Robotic Assisted Surgery Highlights Q1 2026
- Quelques comptes LinkedIn de référence : Lucas Blondel, Steve Bell, Christopher Simmons, Dwight Meglan, Joe Mullings